
一瓶牛奶撑起的转型棋局:沃尔玛为什么押注沃集鲜
沃集鲜不是一次营销试水,而是沃尔玛中国在会员店光环之外,为大众市场准备的一张底牌
文 | 小毛 「西瓜新消费」
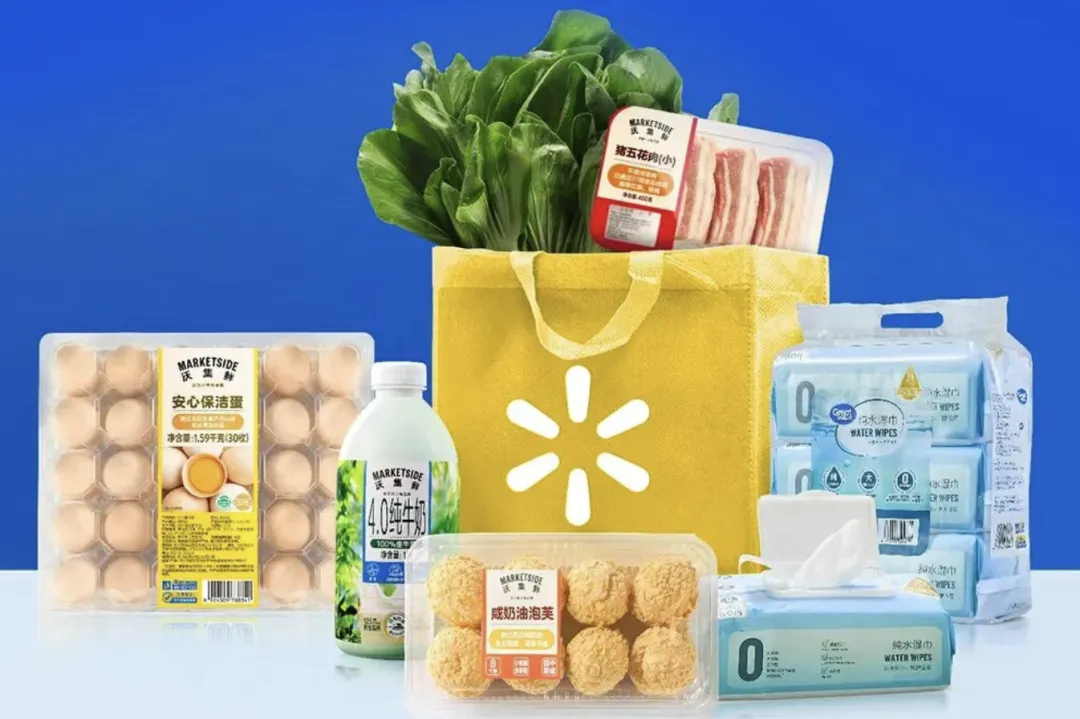
一瓶9.9元的牛奶,正在成为沃尔玛中国转型叙事里最生动的注脚。
这款被消费者称作"小绿瓶"的沃集鲜4.0纯牛奶,在社交平台上走红后一度经常性断货。沃尔玛App不得不限购10瓶,代购渠道甚至把它炒到二十多元。
人们惊叹于它的性价比,也顺手给它贴上了另一个标签——“山姆平替”。
但如果只把沃集鲜看成一枚蹭山姆热度的棋子,就低估了沃尔玛这步棋的分量。
沃尔玛2026财年第三季度(截至2026年7月31日)财报显示,沃尔玛中国净销售额70亿美元,同比增长20.7%。毛利率改善的一个重要来源,正是自有品牌渗透率的提升。
换句话说,沃集鲜不是一次营销试水,而是沃尔玛中国在会员店光环之外,为大众市场准备的一张底牌。
一个被误读为"平替"的十年老品牌
沃集鲜并不是新面孔。
它的英文母品牌Marketside早在2010年就出现在沃尔玛全球财报的品牌列表中,最初主打熟食与烘焙。
2016年,它随沃尔玛进入中国;2019年3月启用中文名"沃集鲜",品类延伸至蔬菜和鲜肉。
真正的转折发生在2025年11月。这个品牌完成彻底焕新,以"简单为鲜"为核心理念,SKU扩展到近千款,覆盖生鲜、食品、饮料等多个核心品类——与中国之外的母品牌定位已经拉开了距离。
真正让它出圈的,是焕新后的打法。
沃集鲜前期开发产品的思路,是把山姆体系里已被市场验证的大包装爆品"拆小":山姆Member’s Mark的瑞士卷一盒12片,沃集鲜做6片装;山姆小青柠汁卖2瓶1L装,沃集鲜提供300ml×4瓶的小规格。
加上知味轩、海天、优诺乳业等代工方同时出现在山姆与沃集鲜两条供应链中,"山姆同款、价格减半"的心智迅速在社交平台传开。
但拆开细看,"平替"这个词并不准确。
以同一代工厂优诺乳业生产的希腊酸奶为例:Member’s Mark是脱脂酸奶,3盒共1.23kg,卖53.9元;沃集鲜是风味发酵乳、附赠洋槐蜂蜜,2盒共200g,卖11.99元。
按单位克重折算,沃集鲜反而更贵。
SKU策略上,两者也走了不同的路。山姆奉行"宽类窄品",每个品类只留个位数选项;沃集鲜光低温鲜奶就摆了10款,价格带也更宽。
客群更是泾渭分明。
山姆用260元的年费筛出中产家庭,满足一次性囤货;沃集鲜面向的是城市小家庭和单身人群,接住的是"一日多餐、高频少量"的即时需求。
零门槛、小包装、低客单——这与其说是模仿山姆,不如说是承接山姆服务不到的那部分品质消费。
三重压力之下,沃集鲜是被逼出来的答案
沃尔玛把资源投向自有品牌,动力来自三个方向。
第一重,是大卖场的生存焦虑。
截至2026年7月31日,沃尔玛在中国运营的门店为278家,而2020年这个数字还是412家——六年少了三分之一。
客流下滑、坪效走低是全行业的共性难题,沃尔玛的解法是把门店重做一遍。
在新一代门店里,沃集鲜占据入口和主通道的黄金货架,短保鲜食和生鲜被大幅强化,非食品区持续压缩。按官方计划,2026年将有超100家门店完成改造。
这不是沃尔玛独有的选择。正在"胖改"的永辉,同样把自有品牌当作商品结构重组的抓手——2026年上半年,永辉自有品牌矩阵销售额达25.33亿元,占比10.07%。
区别在于,沃尔玛可以直接复用山姆验证过的供应链,起跑成本更低。
第二重,是山姆的集中度风险。
山姆早已是沃尔玛中国的增长引擎,过去12个月新开了11家店。但把所有鸡蛋放在一个篮子里的隐患,在2025年夏天开始显现。
彼时山姆接连陷入食品安全争议。2026年6月15日,国家市场监管总局就食安问题约谈沃尔玛(中国)投资有限公司负责人;同日,公司法定代表人变更;两天后,首席采购官请辞。
而沃集鲜品牌焕新的时间点是2025年11月——恰在山姆争议集中爆发之后。
节奏上的巧合很难不让人联想:沃尔玛需要第二条增长曲线,来对冲单一业态的风险。
何况山姆自身也有天花板。截至2026年8月,山姆在华门店已达68家,能支撑仓储会员制的城市资源正在收窄,扩张重心已下沉到昆山、晋江这类经济强县,空间终归有限。
第三重,是硬折扣对手的合围。
德国奥乐齐(ALDI)在华门店已超120家,自有品牌占比约90%;盒马旗下超盒算NB逼近700家店,自有品牌占比近60%。
这批对手抢的,恰恰是沃尔玛社区店想要的客群。
而沃尔玛社区店从2025年1月深圳首店算起,到2026年8月才开出20家,扩张速度差距悬殊。
在这种态势下,沃集鲜是社区店为数不多能拿出手的差异化武器。
跑得快之后,三道坎还在前面
沃集鲜的上升势头有目共睹,玩法也明显年轻化。
2026年1月,它与小红书在深圳蛇口开出联名体验空间"玛薯店";6月又联合迪士尼推出近百款"玩具总动员"主题商品。
按节令推新更是成了常态:秋季上桂花系列,中秋推药食同源月饼。
这些灵活动作的底层,是焕新后产品与运营权交由沃尔玛中国团队主导——本土团队的自主权,换来了迭代速度。
但规模与风险同步放大。摆在沃集鲜面前的,至少有三道坎。
第一道坎是品控。
千款SKU的扩张速度下,品控能否跟上,已是现实考题。2026年8月,市场监管总局抽检通报中,一批沃集鲜三文鱼切片检出大肠菌群超标。沃尔玛方面回应称复检合格,但这个个案仍为狂奔中的品牌提了醒。
第二道坎是标签。
"山姆平替"是一把双刃剑:它带来了流量,也让沃集鲜始终活在别人的心智阴影里。
更微妙的是,山姆会员中已出现"自有品牌被替换、山姆沃尔玛化"的不满声音。沃集鲜承接的溢出用户越多,越容易触碰会员店"价值稀缺性"这根敏感神经。内部分流的博弈,将长期存在。
第三道坎是阶段。
中国连锁经营协会与波士顿咨询2026年8月联合发布的报告,把自有品牌的演进分成四个阶段:平价替代、品质选择、生活方式定义、品牌资产输出。目前国内多数零售商还停在第二阶段。
竞争对手已经跑在前面。盒马自有品牌登上头部主播直播间,单场观看破千万;胖东来"DL"、叮咚买菜"良芯匠人"开始向体系外渠道输出。
而沃集鲜,尚未露出走出沃尔玛渠道的迹象。
报告预计,到2030年中国商超自有品牌渗透率将从目前的约8%升至20%-30%。蛋糕在变大,赛道也会更拥挤。
对中国40%愿意为自有品牌买单的消费者来说,沃集鲜证明了一件事:品质不必以260元年费为入场券。
但对沃尔玛而言,真正的考验才刚开始。
当"平替"的红利吃完,沃集鲜必须回答一个所有伟大自有品牌都躲不开的问题——
离开山姆这个名字,你还剩下什么?
discussion
comments
正在确认账号状态